Adaugă-ne ca sursă preferată în Google!
01 Oct. 26, 11:53


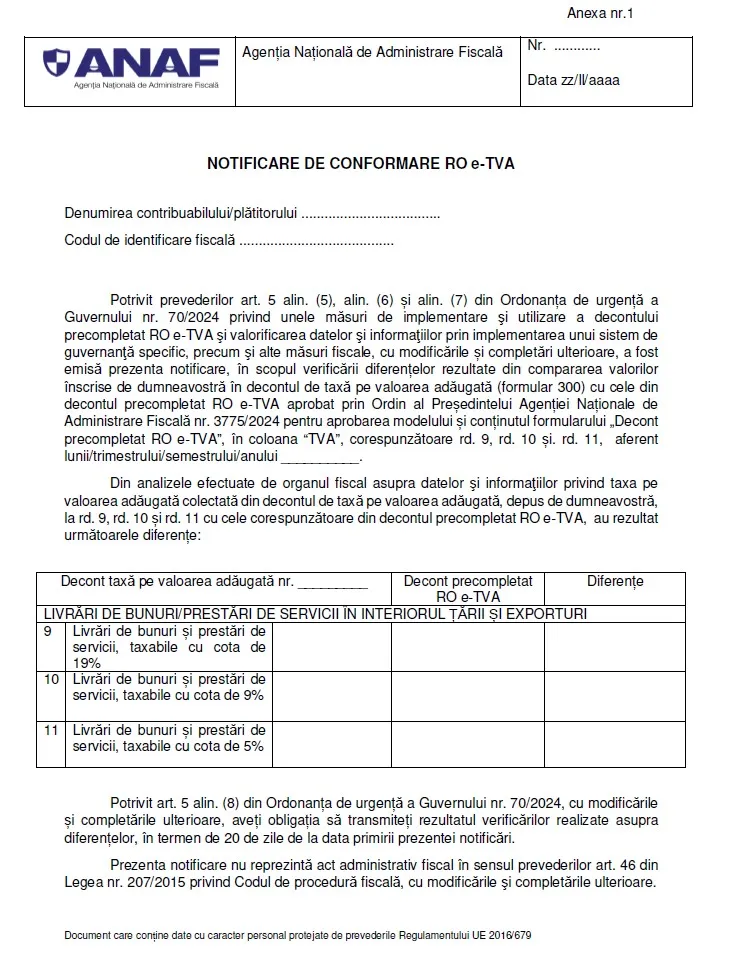
ANAF a anunțat că, până la data de 5 septembrie, va trimite notificări de conformare e-TVA către firme, avertizându-le despre posibile diferențe de TVA.
Această măsură face parte dintr-un efort mai larg de digitalizare și eficientizare a colectării taxelor, prin care autoritățile fiscale vor încerca să identifice și să clarifice eventualele discrepanțe în deconturile de TVA depuse de contribuabili.
Notificarea de conformare e-TVA este un document prin care contribuabilii sunt informați despre existența unor diferențe între deconturile de TVA depuse de aceștia și sumele precompletate în sistemul ANAF. Deși această notificare reprezintă un semnal de avertizare, contribuabilii nu sunt obligați să răspundă până la 1 ianuarie 2025.
După această dată, firmele înregistrate în scopuri de TVA vor avea la dispoziție un termen de 20 de zile pentru a răspunde la notificare. Răspunsul trebuie trimis prin mijloace electronice și trebuie să conțină rezultatele verificărilor asupra diferențelor indicate în notificare. În cazul contribuabililor care aplică sistemul de TVA la încasare, noile prevederi intră în vigoare la 1 august 2025.
În baza Ordonanței de Urgență nr. 70/2024, contribuabilii sunt obligați să justifice existența unor diferențe de TVA care depășesc pragul de 20% sau suma de 5.000 de lei. Aceste diferențe se referă la discrepanțele între deconturile de TVA depuse de contribuabili și cele precompletate de ANAF, sau la alte sume relevante raportate la bugetul de stat.
Este important de menționat că procedura privind sistemul RO e-TVA a fost modificată recent prin OUG nr. 87/2024. Această modificare a venit la doar o săptămână după adoptarea procedurii inițiale și a adus schimbări esențiale legate de termene și sancțiuni.
Începând cu 1 ianuarie 2024, contribuabilii care nu răspund la notificarea de conformare e-TVA în termenul stabilit, sau care nu furnizează toate informațiile necesare, vor fi sancționați. Amenzile variază în funcție de dimensiunea contribuabilului:
– Contribuabili mari: între 5.000 și 10.000 lei
– Contribuabili mijlocii: între 2.500 și 5.000 lei
– Contribuabili mici: între 1.000 și 2.500 lei
Mai mult, nefurnizarea completă a informațiilor sau furnizarea parțială a acestora va fi considerată un indicator de risc fiscal. Aceasta poate duce la o verificare mai detaliată a nivelului de declarare a TVA de către contribuabil.